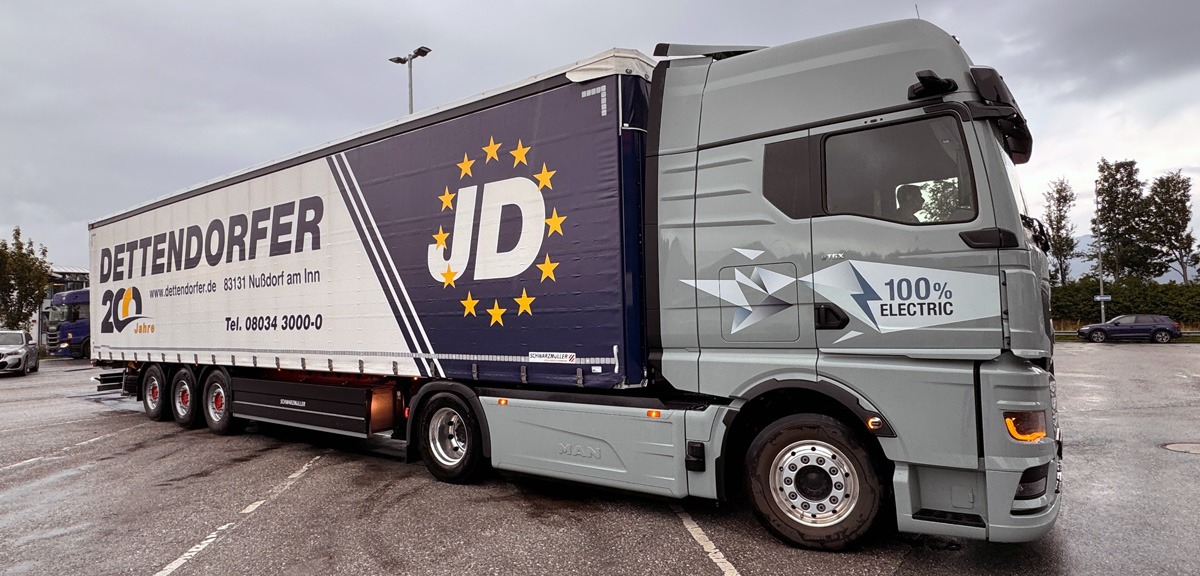
Im nachfragegetriebenen Szenario erwartet die BCG bis 2035 einen BEV-Anteil von rund 48 Prozent, basierend auf den verkauften Fahrzeugen. Bild: Georg Blenk
Studie: Fast jeder zweite Lkw in Europa bis 2035 elektrisch
Laut einer aktuellen Studie der Boston-Consulting-Group (BCG) könnte fast jeder zweite Lkw in Europa bis 2025 elektrisch unterwegs sein. Bis dahin sind es noch neun Jahre – ein enormes Potenzial für die OEM. Doch der weltweite Hochlauf elektrischer Lkw entwickelt sich der BCG zufolge zunehmend auseinander. So folgten China, Europa und die USA unterschiedlichen Pfaden bei Kosten, Regulierung und Ladeinfrastruktur. Für Hersteller und Zulieferer bedeutet das: Eine einheitliche globale Elektrifizierungsstrategie wird zunehmend zum Risiko. Letztendlich entscheiden die unterschiedlichen Geschwindigkeiten darüber, wo Investitionen in Plattformen und Produktionskapazitäten bereits heute wirtschaftlich sind.
China skaliert – Europa steht vor dem Hochlauf
China hat laut Studie bei batterieelektrischen Lkw (BEV) bereits einen Wendepunkt erreicht. 2025 entfielen knapp 30 Prozent der Neuzulassungen mittlerer und schwerer Lkw auf batterieelektrische Modelle; 2026 liegt der Anteil bereits darüber. Zugleich steht China für mehr als 90 Prozent der weltweit verkauften emissionsfreien Lkw. In zentralen Segmenten – mittelschwere Lkw und schwere Lkw im Regionalverkehr – haben E-Lkw Kostenparität mit Diesel erreicht. Ein vergleichsweise dichtes Netz aus Lade- und Batteriewechselstationen sowie staatliche Förderprogramme beschleunigen den Hochlauf zusätzlich. Im Fernverkehr bleibt LNG zunächst eine Übergangslösung, dürfte aber mit dem Ausbau der Ladeinfrastruktur nach 2030 zunehmend von batterieelektrischen Lkw verdrängt werden.
China zeigt, wie schnell sich ein Markt verändern kann, sobald Kosten, Infrastruktur und Regulierung zusammenspielen. Hersteller, die dort bei der Skalierung zu spät kommen, riskieren dauerhaft Marktanteile. (Peter Wiedenhoff, Managing Director und Partner bei BCG).
Europa steht dagegen erst vor dem breiten Hochlauf. Die EU-Vorgaben verlangen von Herstellern eine Reduktion der CO₂-Emissionen schwerer Nutzfahrzeuge um 43 Prozent bis 2030 und 64 Prozent bis 2035 gegenüber 2019. Im nachfragegetriebenen Szenario erwartet BCG bis 2035 einen BEV-Anteil von rund 48 Prozent, basierend auf den verkauften Fahrzeugen. Bleibt eine regulatorische Entlastung aus, müssten Hersteller den Anteil auf bis zu 65 Prozent steigern, um ihre CO₂-Ziele einzuhalten. Die entscheidende Hürde sei die Ladeinfrastruktur. Das Ladenetz entlang des transeuropäischen Verkehrsnetzes TEN-T wächst, erreicht bislang aber nicht die für einen großflächigen BEV-Fernverkehr bis 2030 erforderliche Dichte. Gleichzeitig steigt der Kostendruck: Chinesische Anbieter können batterieelektrische schwere Fernverkehrs-Lkw laut BCG bis zu 30 bis 50 Prozent günstiger anbieten als europäische Wettbewerber.
USA: Verbrenner bleiben vorerst dominant
In den USA verläuft die Elektrifizierung deutlich langsamer. Für mittelschwere Lkw und schwere Lkw im Regionalverkehr erwartet BCG die Kostenparität mit Diesel erst zwischen 2029 und 2031, im Fernverkehr Mitte der 2030er-Jahre. Batterieelektrische und Hybrid-Lkw dürften 2030 zusammen weniger als fünf Prozent der Neuzulassungen ausmachen. Ein bundesweites Zero-Emission-Mandat fehlt; hinzu kommen eine noch wenig entwickelte Ladeinfrastruktur und unterschiedliche Vorgaben und Anreize der Bundesstaaten. Für den Fernverkehr setzen einzelne Anbieter bereits auf Fahrzeuge mit rund 500 Meilen Reichweite und Megawatt-Laden und streben damit noch Ende der 2020er-Jahre Kostenparität mit Diesel an. Bis sich batterieelektrische Antriebe breiter rechnen, sieht BCG Hybride und Plug-in-Hybride als praktikable Übergangslösung.
Drei Weltmärkte, drei unterschiedliche Strategien
Aus den unterschiedlichen Entwicklungspfaden leitet BCG drei Prioritäten ab: In China sollten Hersteller jetzt skalieren und Batterieversorgung sowie Batteriewechsel-Standards absichern. In Europa geht es darum, Batteriekosten zu senken, Megawatt-Ladeinfrastruktur entlang zentraler Frachtkorridore auszubauen und sich auf günstigere chinesische Wettbewerber einzustellen. In den USA sollten Investitionen zunächst auf jene Segmente konzentriert werden, in denen BEV wirtschaftlich absehbar sind; Investitionen in den Fernverkehr sollten an Fortschritte bei Ladeinfrastruktur und Nachfrage gekoppelt werden.
Die größte Gefahr für Hersteller und Zulieferer ist nicht mehr die Wahl der falschen Antriebstechnologie. Es ist die Annahme, dass ein einziger globaler Fahrplan überall funktioniert“, sagt Wiedenhoff. „Produktportfolio, Fertigung und Lieferketten müssen sich künftig stärker an der Realität des jeweiligen Marktes orientieren.
Weitere Details zur Studie sind hier zu finden.

Weitere Themen:

Flottenmanager: Ladeinfrastruktur ist Schlüssel zu Verkehrswende
In Zusammenarbeit mit dem Marktforschungsinstitut Censuswide hat Heliox, ein europäischer Anbieter für Schnellladesysteme im Personen- und Güterverkehr, eine Umfrage unter 151 Flottenmanagern in Deutschland, Frankreich, Großbritannien und den Niederlanden durchgeführt. Wir stellen die Ergebnisse vor. … weiter

Hohe Investitionsbereitschaft in nachhaltige Lkw – die Unternehmen stehen bereit!
Rund 75 Prozent der Logistikunternehmen haben ein grundsätzliches Interesse, in batterieelektrische Lkw zu investieren. Hauptgründe seien Kundenerwartungen und die Bedeutung von CSR-Strategien. Hürden sind hohe Anschaffungskosten und Infrastruktur. Dies besagt eine aktuelle Studie der Deutschen Energie Agentur (dena), die auf der IAA Transportation in Hannover vorgestellt wurde. … weiter


Studie: Batterie- und Oberleitungs-Lkw als bester Mix?!
„Batterieelektrische Lkw werden in 10 Jahren bereits bei moderaten CO2-Preisen für fast alle Anwendungen deutlich günstiger und klimafreundlicher sein als Neufahrzeuge mit Diesel-Antrieb“, erklärt Julius Jöhrens, Leiter einer vergleichenden Analyse, die das Institut für Energie- und Umweltforschung Heidelberg (ifeu) jetzt im Forschungsprojekt „My eRoads“ vorgelegt hat. … weiter

„Entscheidendes Jahr für den emissionsfreien Straßengüterverkehr“
Die European Automobile Manufacturers Association (ACEA) hat heute Martin Lundstedt, CEO der Volvo Group, zum Vorsitzenden des Commercial Vehicle Board für das kommende Jahr gewählt. Die Herausforderungen sind groß. … weiter